当前位置:首页 > imtoken安卓版下载app > 正文
看懂央行数字货币记账模式:你的钱包余额,本质是央行欠你的钱
 admin
- imtoken安卓版下载app
- 2026-10-01
- 1
看懂央行数字货币记账模式:你的钱包余额,本质是央行欠你的钱
做了二十年支付结算,最近把数字人民币的账本翻来覆去看了好几遍。央行数字货币的记账模式,核心就一句话:央行持有总账,运营机构记子账,个人钱包里的数字本质上是央行负债的凭证。这和过去钱躺在商业银行系统里的逻辑完全不同看懂央行数字货币记账模式:你的钱包余额,本质是央行欠你的钱,整个记账链条被压缩、重写了。
具体怎么运作?央行只在运营机构层面开账户、做对账,不直接给每个个人设户。你充了100块数字人民币,央行总账上运营机构的准备金账户减100,你的钱包余额加100。花出去时,运营机构内部清算,钱到对方钱包,央行总账上两个运营机构账户之间划转。个人层面只感知"钱包余额变了",背后的记账全在机构层完成。
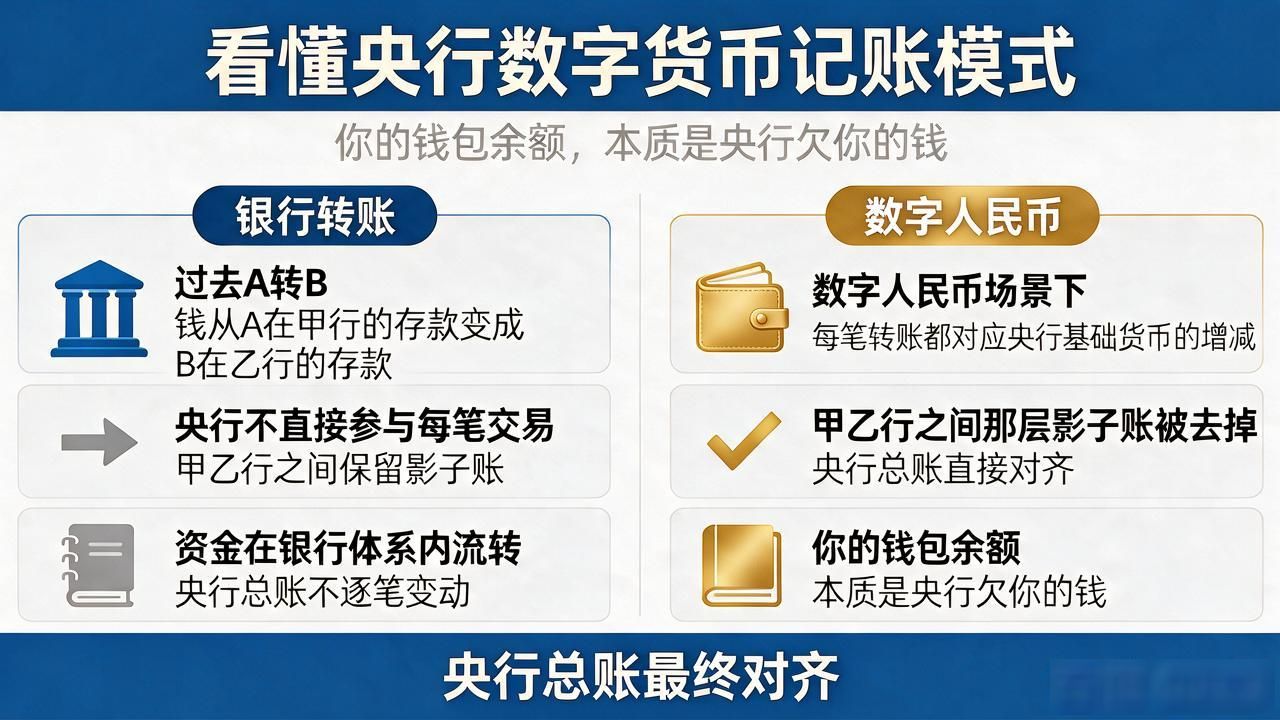
和银行转账比,区别很实在。过去A转B,钱从A在甲行的存款变成B在乙行的存款央行数字货币记账模式,央行不直接参与每笔交易。数字人民币场景下,每笔转账都对应央行基础货币的增减,甲乙行之间那层"影子账"被去掉了。离线支付时,两部手机碰一下完成签名验证,账目暂存本地,联网后回传运营机构补记,央行总账最终对齐。
商户端感受最直接。过去一笔信用卡收款要等T+1甚至T+2回款,记账在卡组织、收单行、发卡行之间转了好几道。数字人民币支付,消费者钱包扣款的同时,商户钱包到账,中间只过一道运营机构清分。对街边小店来说,不用垫资、不用等回款,现金流断点被填上了。
本文由admin于2026-10-01发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://m.dwstnz.cn/?id=1429
最新文章
-
看懂央行数字货币记账模式:你的钱包余额,本质是央行欠你的钱
2026-10-01 -
想找支持OTC的数字货币交易平台?老交易员教你避开这几个坑
2026-10-01 -
浙江省数字货币龙头股有哪些?本地产业链里这几家跑不掉
2026-10-01 -
上财经网官网查数字货币新闻,频道入口在哪、内容靠不靠谱
2026-09-30 -
数字货币翻倍股名单:2026年这几只概念票真翻过倍,别追高了
2026-09-30 -
俄罗斯数字货币案例:一个跨境贸易人的实操经验和踩坑记录
2026-09-30 -
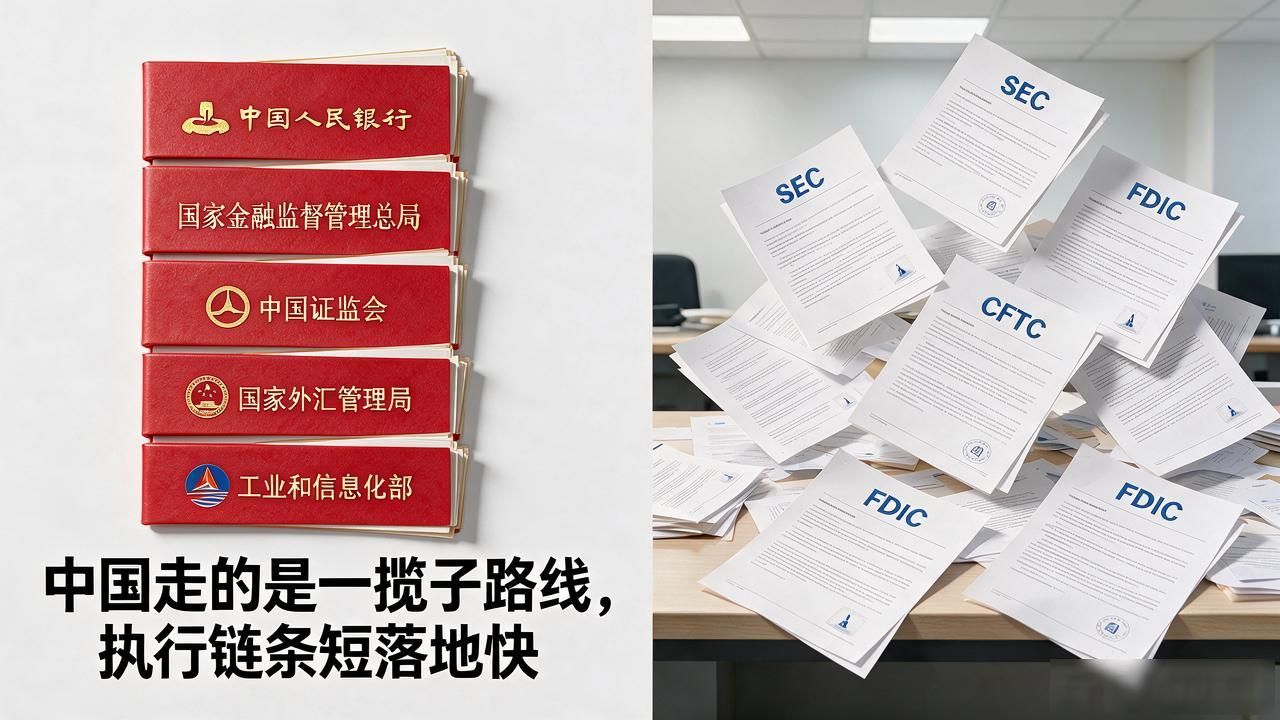
中国最早监管数字货币是2013年,比美国早了六年,很多人还不知道
2026-09-30 -
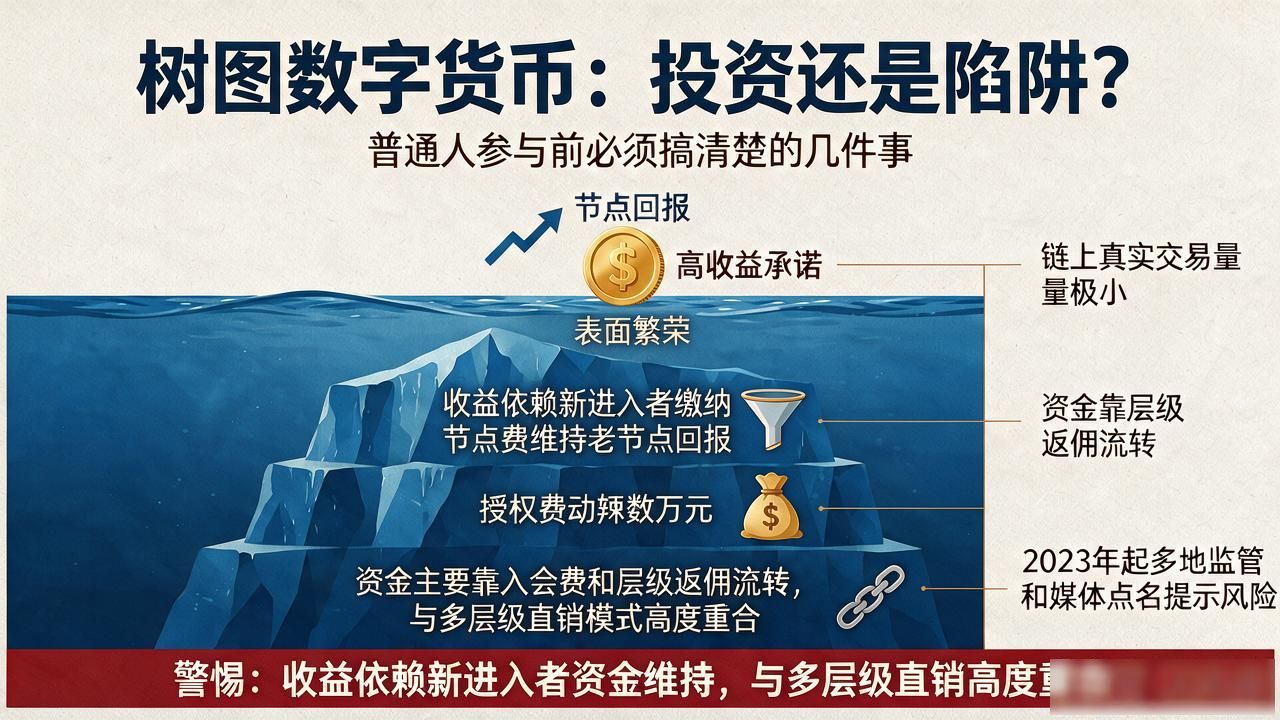
树图数字货币到底是投资还是陷阱?普通人参与前必须搞清楚的几件事
2026-09-30


