当前位置:首页 > imtoken官网下载 > 正文
银行数字货币到底怎么运作?从央行发行、银行落地到跨境全讲清
 admin
- imtoken官网下载
- 2026-09-28
- 1
银行数字货币到底怎么运作?从央行发行、银行落地到跨境全讲清
数字人民币(eCNY)是央行发行的法定数字货币,采用"央行-商业银行"双层运营体系。我在这家银行做数字人民币项目三年,最深的感受是:它不是替代现金银行数字货币深度解析,而是现金的数字化形态,兼具支付功能和可编程属性。对普通用户来说,就是手机里多了一个钱包,扫码、转账、离线支付跟微信支付宝没区别。
央行管发行回收,商业银行管运营兑换和场景拓展。目前运营机构已扩至20家,涵盖六大行和多家股份制银行。我们的核心工作是把数字人民币嵌入支付、信贷、跨境结算等业务线银行数字货币到底怎么运作?从央行发行、银行落地到跨境全讲清,不是简单开个钱包入口。比如和某市政务平台合作,水电缴费、社保发放、公积金提取全部走数字人民币通道。
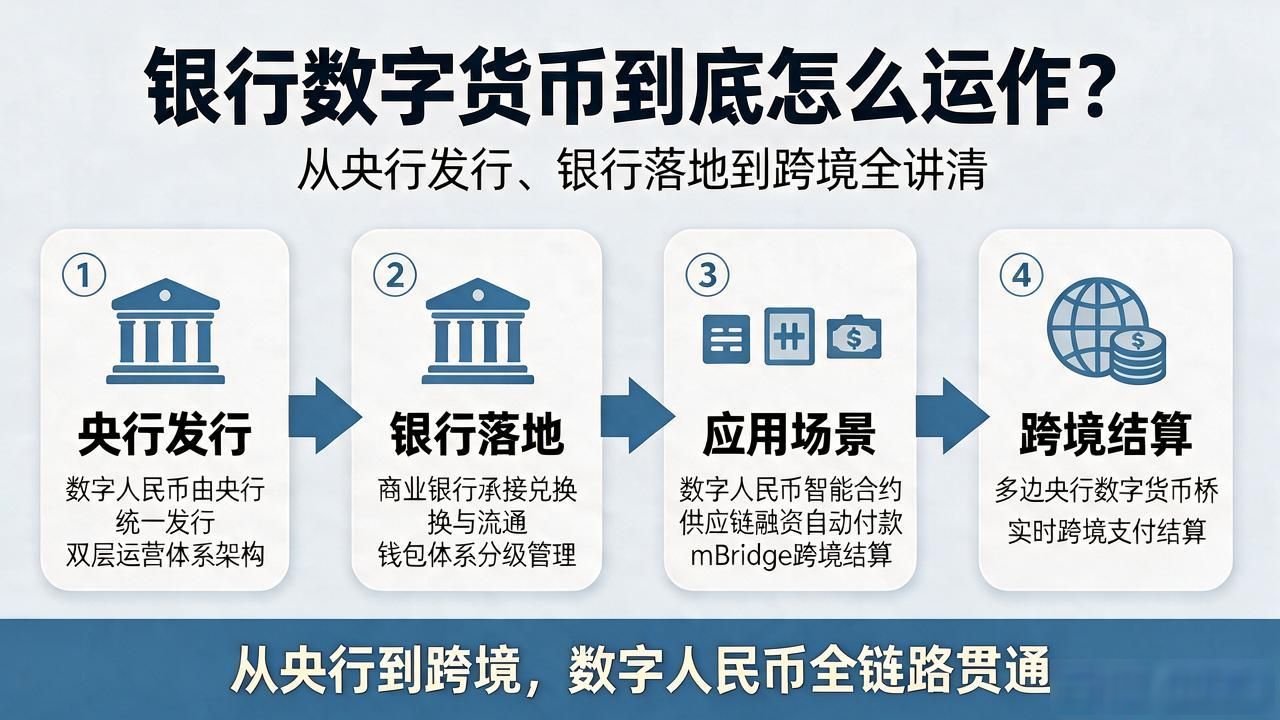
技术上,数字人民币支持智能合约,交易可设定条件自动执行。我们试点过一笔供应链融资:供应商发货后合约自动触发付款,省去传统电汇的层层审批,资金当天到账。跨境方面,mBridge(多边央行数字货币桥)2025年已跑通首笔结算,我们参与的小额贸易汇兑从三个工作日压缩到秒级。
落地的难点不在技术,在习惯和生态。基层网点推了大半年,老年客户还是习惯存折和现金,商户对"非接触式支付"接受度也参差。我们调整策略,不硬推,把数字人民币和银行APP、积分体系绑在一起,用权益驱动替代行政推动。目前活跃钱包月留存率比初期翻了一倍多。
本文由admin于2026-09-28发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://m.dwstnz.cn/?id=1388
最新文章
-
哪些是真正的数字货币?记住央行发行这一个标准
2026-09-28 -
银行数字货币到底怎么运作?从央行发行、银行落地到跨境全讲清
2026-09-28 -
国外数字货币现状:监管落地后,普通人还能不能上车
2026-09-28 -
数字货币活动奖品怎么设?不止发币这5种搭配更管用
2026-09-28 -
纸币和数字货币等量吗?在银行柜台站了二十年,我说句大实话
2026-09-28 -
央行数字货币发行节奏怎么看?数字人民币全面落地还有多远
2026-09-28 -
数字货币转移资产骗局全拆解:你转的不是币,是全部家当
2026-09-28 -
数字货币潮流图片太多选不过来?设计师圈只盯这几种视觉风格
2026-09-28


