当前位置:首页 > imtoken官网下载 > 正文
数字货币怎么跟银行系统打通?无缝对接概念大白话讲明白
 admin
- imtoken官网下载
- 2026-09-19
- 17
数字货币怎么跟银行系统打通?无缝对接概念大白话讲明白
在支付系统这行干了八年,跟银行核心、第三方支付网关打交道是日常。数字货币从2014年炒到现在,很多人觉得离普通人很远。其实"无缝对接"说白了就是让数字人民币跟现有银行账户、清算网络不打折扣地跑在一起,操作体验跟刷银行卡没区别,你感知不到底层换了轨道。
技术上核心是接口标准化和实时清算。传统银行间转账T+1甚至T+2到账,数字货币跑在分布式账本上秒级确认。难点在于各大银行的记账系统、风控模型是几十年攒下来的,不可能推倒重来,得做一层"翻译"把链上数据实时映射进核心系统数字货币无缝对接概念数字货币怎么跟银行系统打通?无缝对接概念大白话讲明白,同时保证合规可追溯。
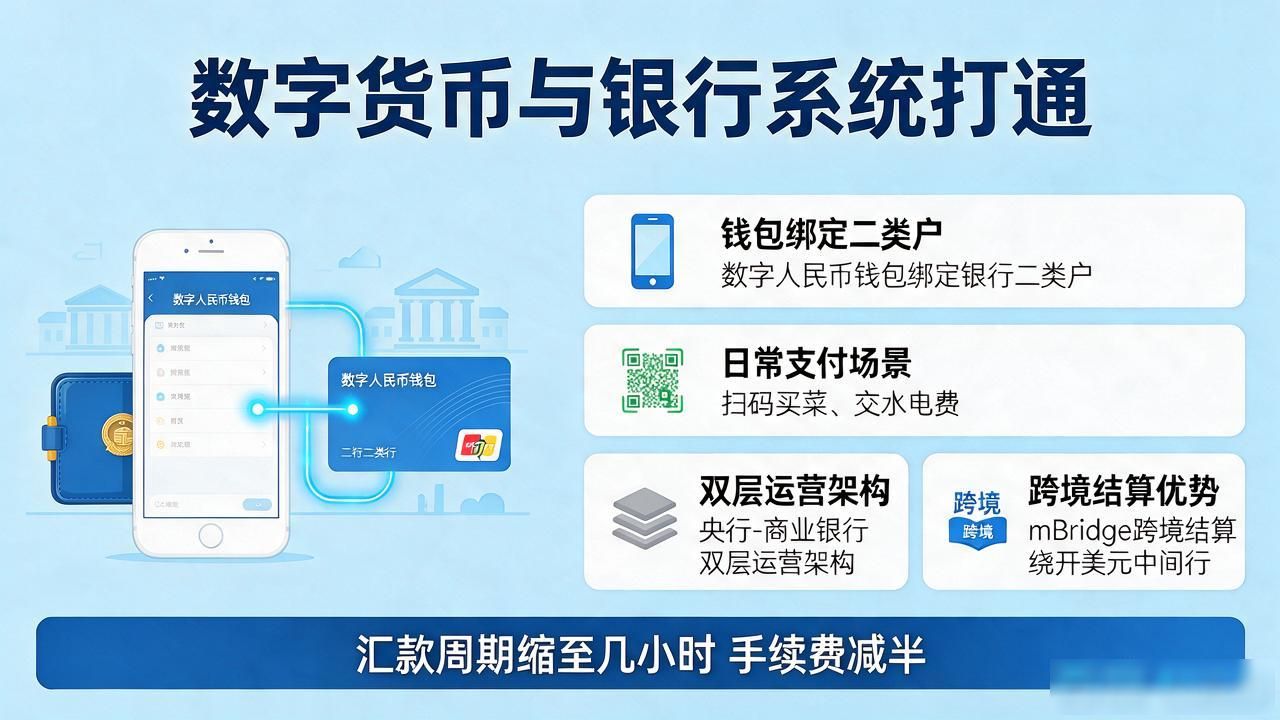
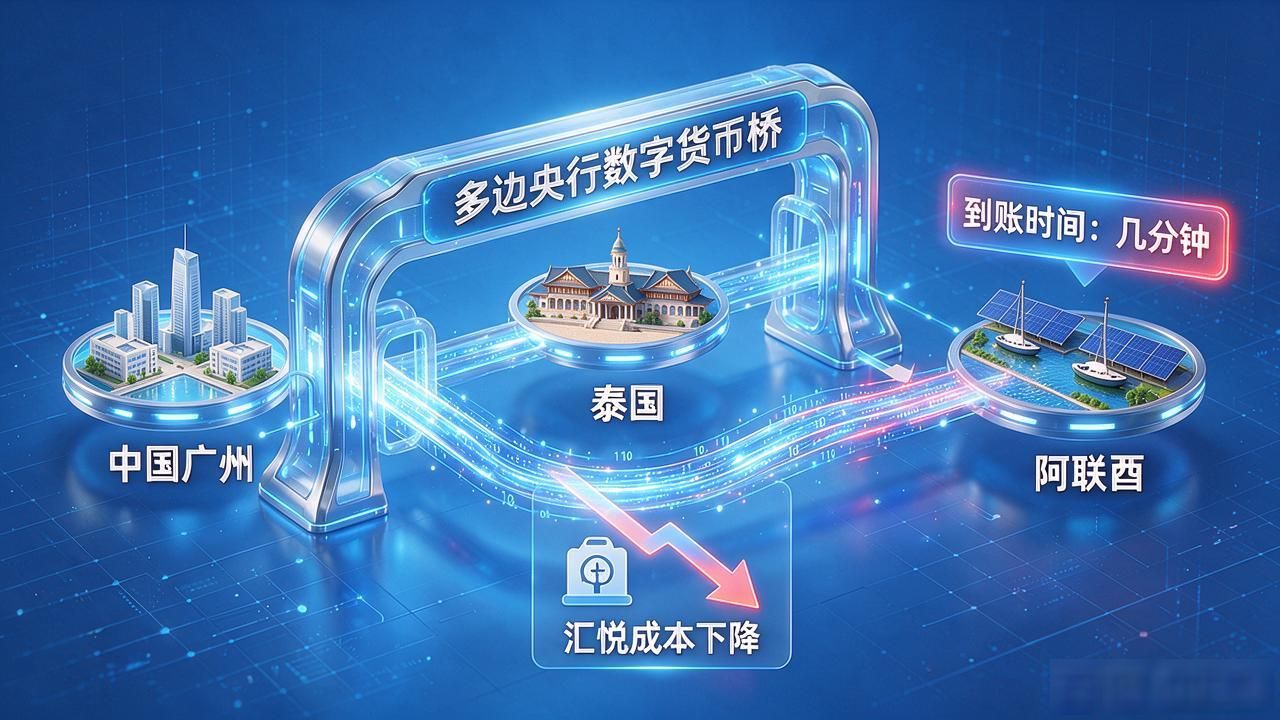
落地场景我接触过。2023年深圳试点,数字人民币钱包直接绑定招行、工行二类户,买菜交水电费跟扫码体验一致,后台走央行-商业银行"双层运营"架构。跨境那块,mBridge让泰国、阿联酋、新加坡的机构不用过美元中间行就能结算,汇款周期从三四天缩到几小时,手续费砍了一半。
真正卡脖子的不是技术,是利益怎么分。银行靠利差吃饭,零手续费清算意味着中间业务利润得重算。我接触过不少城商行科技负责人,他们最担心存量客户流失——年轻人全换数字钱包,线网点的活谁干?政策上2025年5.0版本把智能合约写进底层,商用空间打开了,跟境外体系打通还卡在各国监管互认上。
我挺好奇大家平时用数字人民币钱包时,有没有注意到它跟支付宝在技术底座上的差异?要是哪天工资直接以数字人民币形式到账,你觉得跟现在哪里不一样?评论区聊聊你观察到的细节。
本文由admin于2026-09-19发表在imtoken官网|全球领先的数字钱包,如有疑问,请联系我们。
本文链接:https://m.dwstnz.cn/?id=1242
最新文章
-
数字货币开户名怎么填?填错会被拒吗?
2026-09-26 -
2025一月数字货币为什么跌了?比特币冲高回落全解析
2026-09-26 -
目前哪种数字货币好做?跑了三年场,说几句不吹不黑的大实话
2026-09-26 -
想在香港投数字货币赚钱?这几条实操技巧帮你少交学费少走弯路
2026-09-25 -
数字货币大写的字都是啥?BTC、ETH、SOL代码快速看懂
2026-09-25 -
数字货币相应的规定全解读,监管、跨境、税务变化跟钱包直接相关
2026-09-25 -
许昌数字货币最新消息:本地试点怎么参与,周边居民能否领钱包
2026-09-25 -
中国数字货币又发新了,2026数字人民币有啥变化
2026-09-25


